


1.- DONACIONES E ISFUT
Ventanas transitorias de regularización
- Donaciones: Rebaja de 50% del impuesto determinado, por una sola vez y durante un año,bajo requisitos familiares, patrimoniales y de formalización.
- Impuesto Sustitutivo de Rentas Acumuladas en el FUT (ISFUT): Impuesto único de 10% para regularizar saldos STUT (Saldo Total de Utilidades Tributables), FUR (Utilidades Reinvertidas) y retiros en exceso, dentro de un plazo de ocho meses. Los créditos asociados se extinguirían.
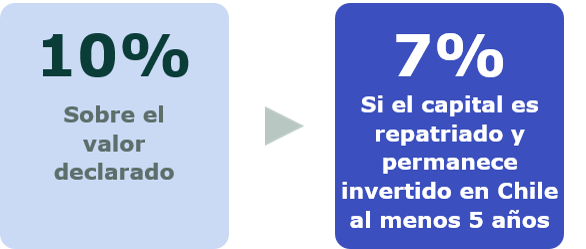
2.- CAPITALES EN EL EXTERIOR
Impuesto único para regularizar activos en el extranjero
3.- CAPITALES EN EL EXTERIOR
Condonación de deudas tributarias y municipales
- Deudas tributarias: Tesorería podrá otorgar convenios y condonar intereses y multas de obligaciones vencidas hasta el 31 de diciembre de 2025. No aplica a grandes empresas
- Deudas municipales: Regularización durante doce meses de patentes, derechos de aseo, permisos de circulación y otras obligaciones, con condonación de intereses y multas.
4.- FISCALIZACIÓN Y COBRANZA
Más facultades para el SII y Tesorería
- SII: Podrá solicitar y cruzar información nominada proveniente de otros órganos de la Administración del Estado.
- Tesorería: Podría asumir la cobranza administrativa y judicial de patentes municipales y derechos de aseo. Adicionalmente, la Tesorería podría retener devoluciones de impuestos para imputarlas a esas deudas.

